Ada pemandangan yang mungkin tidak asing bagi sebagian pedagang pasar dan warga perumahan di Kota Bandung dan sekitarnya. Ketika uang belanja menipis, modal dagangan habis, atau ada kebutuhan keluarga yang tidak bisa ditunda, seseorang datang menawarkan pinjaman. Prosesnya mudah, uangnya cepat cair, bahkan tanpa persyaratan administrasi yang rumit. Namun, di balik kemudahan itu, tersimpan persoalan yang dapat membelit peminjam dalam waktu panjang.
Begitulah wajah rentenir atau lintah darat yang kerap memanfaatkan kesulitan ekonomi masyarakat. Mereka hadir ketika akses terhadap pembiayaan formal terasa jauh, lambat, atau sulit dijangkau. Bagi pedagang kecil, pinjaman tersebut mungkin menjadi jalan keluar untuk membeli barang dagangan esok pagi. Bagi keluarga di perumahan, uang itu mungkin diperlukan untuk membayar biaya sekolah, memperbaiki rumah, atau memenuhi kebutuhan sehari-hari.
Masalahnya, pertolongan yang datang dengan cepat itu bisa berubah menjadi beban. Bunga dan potongan pinjaman yang tidak transparan, penagihan yang menekan, serta kewajiban membayar cicilan dalam waktu singkat dapat menggerus pendapatan keluarga. Uang yang semula diharapkan menjadi penyelamat justru menjadi sumber kecemasan.
Karena itulah, kabar mengenai penetapan Peraturan Daerah tentang Perusahaan Perseroan Daerah Bank Perekonomian Rakyat Kota Bandung menjadi momentum yang patut diperhatikan. Kebijakan ini seharusnya tidak hanya dibaca sebagai perubahan nomenklatur lembaga keuangan daerah, tetapi juga sebagai kesempatan memperluas akses pembiayaan yang lebih aman dan manusiawi bagi masyarakat kecil.
Perubahan Nama Mesti Membawa Perubahan Manfaat
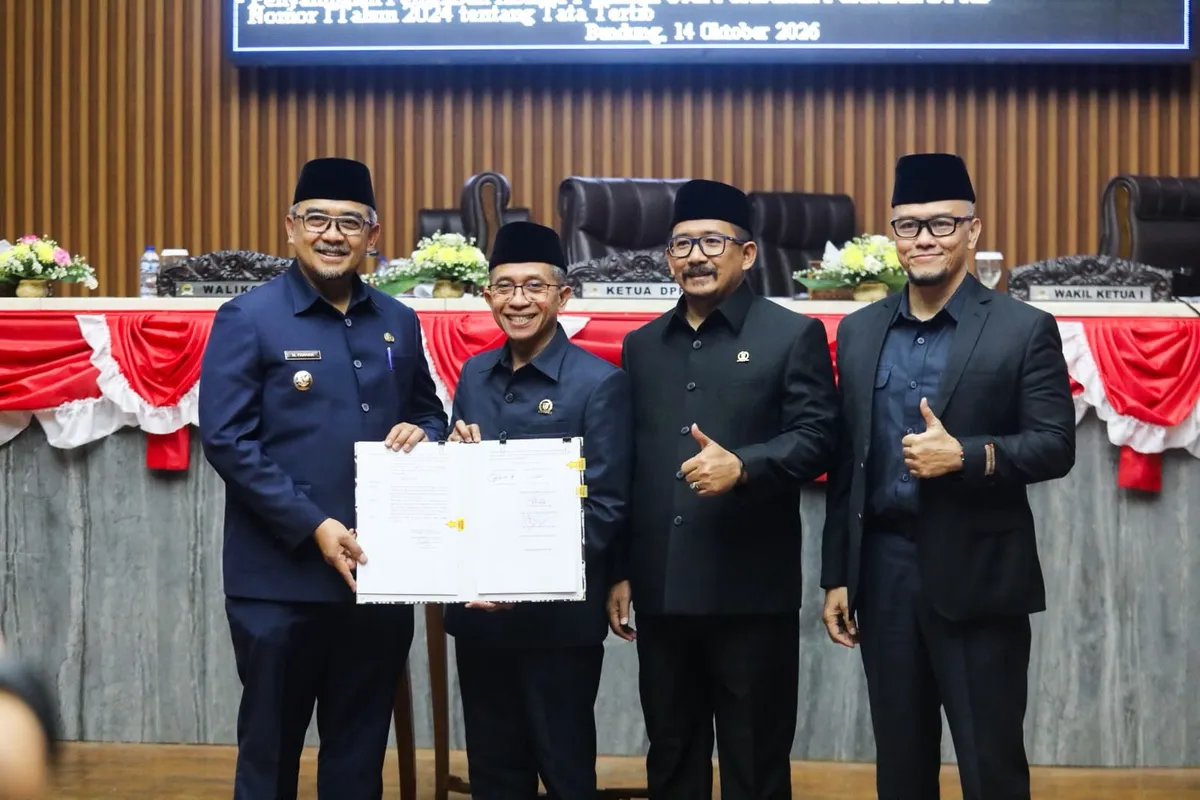
Dalam rapat paripurna DPRD Kota Bandung, Wali Kota Bandung Muhammad Farhan menyampaikan apresiasi kepada DPRD, khususnya Panitia Khusus (Pansus) 18, yang telah menyelesaikan pembahasan Raperda tentang Perusahaan Perseroan Daerah Bank Perekonomian Rakyat Kota Bandung.
Farhan menjelaskan bahwa penyesuaian tersebut berkaitan dengan perubahan regulasi nasional setelah terbitnya Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan. Bank Perkreditan Rakyat kini menggunakan nomenklatur Bank Perekonomian Rakyat.
Farhan juga memaparkan sejumlah langkah pembenahan, mulai dari penataan manajemen dan penanganan kredit macet hingga peluncuran produk simpanan baru. Menurut keterangan yang disampaikannya, penanganan kredit macet telah menghimpun kembali sekitar 30 persen dari total kredit macet. Sementara itu, produk simpanan baru berhasil menarik dana pihak ketiga sekitar Rp6,7 miliar.
Pemerintah Kota Bandung juga telah membicarakan kemungkinan kerja sama dengan Bank BJB melalui skema white labeling untuk pemasaran produk perbankan dan pembinaan sumber daya manusia.
Langkah-langkah tersebut penting bagi penguatan lembaga. Namun, bagi masyarakat kecil, keberhasilan bank daerah pada akhirnya juga perlu diukur dari manfaat yang mereka rasakan. Apakah pedagang pasar semakin mudah mendapatkan modal, pekerja berpenghasilan terbatas memiliki akses terhadap pembiayaan yang wajar, Dan apakah warga yang membutuhkan dana darurat mempunyai pilihan selain mendatangi rentenir. Hal-hal itulah yang perlu menjadi bagian dari agenda pengembangan Bank Perekonomian Rakyat Kota Bandung.
Pasar Tradisional dan Perumahan Menjadi Titik Penting
Di pasar tradisional, perputaran uang berlangsung setiap hari. Pedagang sayur, penjual daging, pedagang makanan, dan pelaku usaha kecil membutuhkan modal kerja untuk membeli barang dagangan. Sebagian memiliki pemasukan harian, tetapi tidak selalu mempunyai tabungan atau aset yang dapat dijadikan agunan.
Ketika pemasok meminta pembayaran tunai, sementara dagangan belum seluruhnya terjual, kebutuhan modal menjadi sangat mendesak. Dalam situasi seperti itu, tawaran pinjaman yang cair seketika terasa menarik, sekalipun biayanya mahal.
Persoalan serupa dapat muncul di lingkungan perumahan. Keluarga yang mengalami pengurangan pendapatan, pekerja informal, pengemudi, pekerja lepas, dan pelaku usaha rumahan dapat menghadapi kebutuhan mendadak. Ketika tidak mempunyai akses pembiayaan yang memadai, mereka rentan menerima tawaran pinjaman tanpa menghitung keseluruhan beban pengembaliannya.
Perlu dibedakan bahwa tidak setiap pemberi pinjaman informal otomatis melakukan pelanggaran. Namun, praktik yang mengenakan bunga atau biaya tidak transparan, menggunakan ancaman, atau melakukan penagihan dengan intimidasi harus menjadi perhatian. Hubungan utang-piutang tidak boleh berubah menjadi sarana menekan martabat manusia.
Otoritas Jasa Keuangan (OJK) juga berulang kali mengingatkan masyarakat tentang risiko pinjaman ilegal, termasuk bunga tinggi, denda yang tidak jelas, dan penagihan melalui ancaman atau intimidasi. Dalam siaran persnya pada November 2025, OJK melaporkan bahwa Satgas PASTI telah menghentikan 14.005 entitas keuangan ilegal sejak 2017 hingga 12 November 2025, termasuk 11.873 entitas pinjaman online ilegal dan pinjaman pribadi ilegal. Angka nasional ini menunjukkan bahwa persoalan pembiayaan ilegal bukan perkara sepele, meskipun tidak dapat digunakan untuk menyimpulkan jumlah rentenir di Bandung.
Bank Daerah Harus Hadir dengan Pembiayaan yang Manusiawi
Bank Perekonomian Rakyat Kota Bandung memiliki peluang untuk memperkuat perannya melalui produk yang sesuai dengan karakter ekonomi masyarakat. Pedagang pasar, misalnya, membutuhkan pinjaman modal kerja dengan jadwal pembayaran yang sesuai dengan perputaran dagangan, bukan cicilan yang justru melumpuhkan arus kas.
Produk pembiayaan untuk usaha mikro juga perlu dirancang dengan persyaratan yang jelas, biaya yang transparan, dan penilaian kemampuan membayar yang masuk akal. Proses pengajuan dapat dibuat lebih sederhana tanpa mengabaikan prinsip kehati-hatian perbankan.
Bank daerah juga dapat menjalin kemitraan dengan pengelola pasar, koperasi yang sehat, kelompok usaha perempuan, serta komunitas pelaku UMKM. Pendampingan pengelolaan keuangan sederhana akan membantu calon peminjam memahami perbedaan antara modal produktif dan utang konsumtif.
Untuk keluarga berpenghasilan rendah, pembiayaan bukan selalu jawaban bagi setiap persoalan. Kebutuhan mendesak akibat sakit, kehilangan pekerjaan, atau kekurangan pangan kadang lebih tepat ditangani melalui perlindungan sosial, bantuan yang sesuai, atau program pemberdayaan. Jangan sampai masyarakat yang sedang kesulitan justru didorong menambah utang yang tidak sanggup mereka bayar.
Di sinilah koordinasi pemerintah daerah, perbankan, lembaga sosial, dan komunitas masyarakat diperlukan. Tujuannya bukan sekadar meningkatkan jumlah penyaluran kredit, melainkan memastikan pembiayaan benar-benar memperkuat kemampuan ekonomi warga.
Mengukur Keberhasilan dari Berkurangnya Jerat Utang
Pembenahan manajemen, penanganan kredit macet, dan penghimpunan dana pihak ketiga merupakan bagian penting dari kesehatan bank. Akan tetapi, bank daerah yang memiliki misi pembangunan juga perlu menunjukkan hasil yang dapat dirasakan masyarakat.
Pemerintah Kota Bandung bersama DPRD dapat mendorong indikator kinerja yang lebih dekat dengan kebutuhan warga. Misalnya, perkembangan pembiayaan bagi usaha mikro, jumlah pedagang yang memperoleh akses kredit formal, ketepatan pembayaran, biaya pembiayaan yang transparan, serta keberhasilan usaha penerima kredit mempertahankan pendapatannya.
Pemerintah juga perlu memetakan kebutuhan pembiayaan di pasar dan lingkungan perumahan. Pemetaan itu sebaiknya dilakukan melalui dialog dengan pedagang dan warga, bukan sekadar mengandalkan perkiraan. Dengan begitu, program yang dibangun benar-benar menjawab persoalan lapangan.
Edukasi keuangan pun harus dilakukan secara praktis. Warga perlu mengetahui cara menghitung total pengembalian pinjaman, memeriksa legalitas lembaga, memahami isi perjanjian, serta mengenali penagihan yang mengandung intimidasi. Jika menemukan tawaran pinjaman ilegal atau aktivitas keuangan mencurigakan, masyarakat dapat menghubungi Kontak OJK 157 atau WhatsApp 081-157-157-157 untuk memperoleh informasi dan menyampaikan pengaduan.
Pada saat yang sama, penanganan rentenir yang diduga melakukan tindak pidana harus dilakukan melalui mekanisme hukum yang tepat. Masyarakat jangan dibiarkan menghadapi ancaman sendirian, tetapi juga perlu memperoleh saluran pengaduan yang aman dan dapat dipercaya.
Menjaga Martabat Ekonomi Keluarga
Menurut hemat saya, ukuran kemajuan ekonomi kota bukan hanya terlihat dari gedung yang semakin tinggi, pusat perdagangan yang semakin ramai, atau besarnya nilai investasi. Kemajuan juga terlihat ketika seorang pedagang kecil mampu mengembangkan usahanya tanpa dihantui penagih utang, ketika keluarga dapat memenuhi kebutuhan mendesak tanpa kehilangan ketenangan, dan ketika warga memiliki pilihan pembiayaan yang masuk akal.
Penetapan Perda Bank Perekonomian Rakyat Kota Bandung membuka peluang untuk memperkuat peran lembaga keuangan milik daerah. Namun, manfaatnya baru benar-benar terasa apabila perubahan kelembagaan itu diikuti oleh layanan yang mudah dijangkau, pembiayaan yang bertanggung jawab, serta keberpihakan yang nyata kepada masyarakat.
Rentenir tumbuh subur ketika kebutuhan uang datang mendesak, sementara pilihan pembiayaan yang aman terasa sempit. Karena itu, menghadapi jerat lintah darat tidak cukup hanya dengan imbauan agar masyarakat berhati-hati. Harus ada alternatif yang dapat mereka akses ketika membutuhkan uang.
Saya berharap dengan sangat, peran Bank Perekonomian Rakyat Kota Bandung dapat menjadi salah satu alternatif tersebut. Bukan dengan mengobral kredit tanpa perhitungan, melainkan dengan membangun kepercayaan, memahami kemampuan warga, dan membantu usaha kecil tumbuh secara sehat.
Sebab, tujuan akhir perbankan daerah bukan hanya menghimpun dana dan menyalurkan kredit. Lebih dari itu, keberadaannya perlu ikut menjaga martabat ekonomi keluarga dan membuka jalan agar masyarakat Bandung dapat hidup lebih aman, mandiri, dan sejahtera. (SRI)