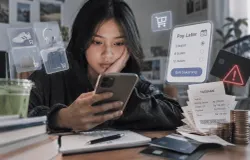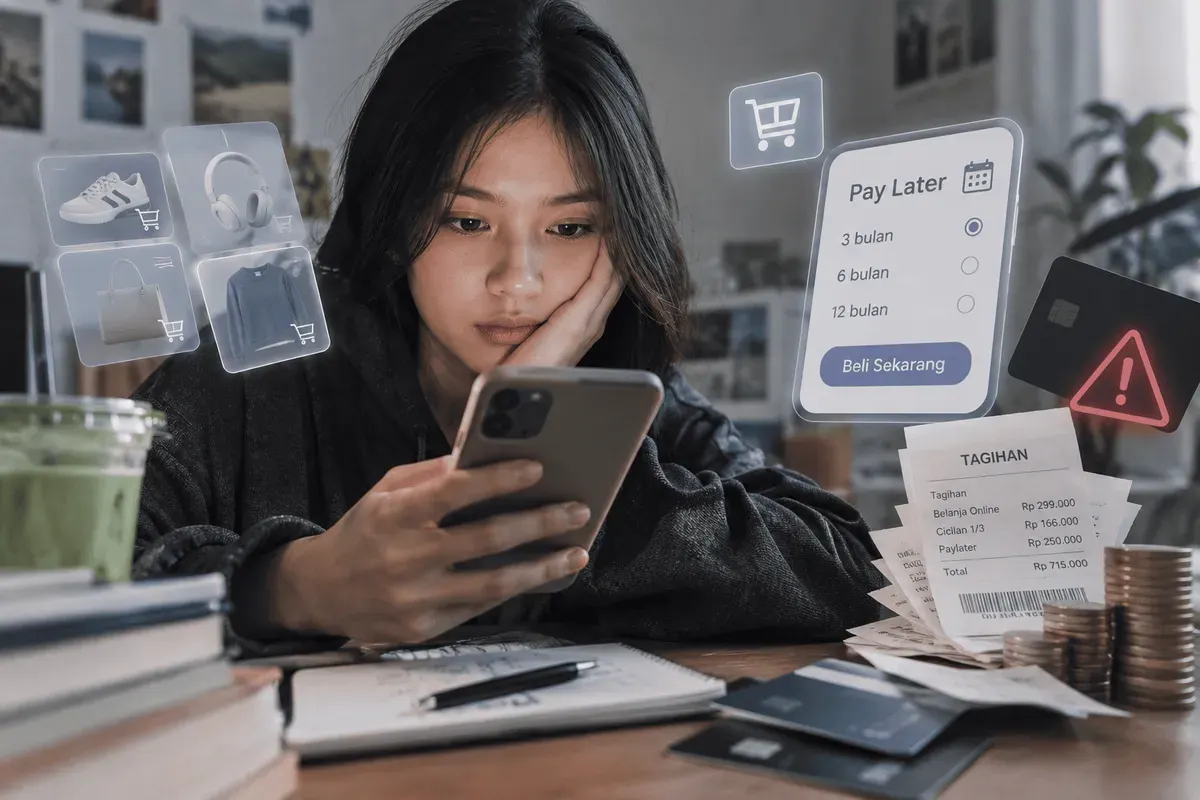
Dalam beberapa tahun terakhir, kemajuan financial technology (fintech) telah mengubah cara masyarakat modern melakukan transaksi ekonomi, termasuk di kalangan Gen Z di Kabupaten Bandung. Kemudahan berbelanja melalui aplikasi digital, memesan transportasi, hingga membeli berbagai kebutuhan secara daring semakin didukung oleh layanan Buy Now, Pay Later (BNPL) atau paylater yang memungkinkan pengguna membeli sekarang dan membayarnya kemudian. Bagi Gen Z yang sedang menempuh pendidikan, mulai bekerja, atau memasuki masa mandiri secara finansial, layanan ini dapat memberikan kemudahan transaksi. Namun, di balik kemudahan tersebut, terdapat risiko finansial yang perlu dipahami, terutama terkait kemampuan membayar cicilan dan mengelola pengeluaran.
Lantas, mengapa Gen Z di Kabupaten Bandung menjadi fokus utama dalam pembahasan risiko finansial dalam penggunaan paylater?
Mengapa Fokus pada Gen Z?
Gen Z dikenal sebagai digital native, yaitu generasi yang tumbuh bersama perkembangan internet, smartphone, media sosial, dan berbagai platform digital. Berdasarkan SUPAS 2025 BPS, Gen Z mencakup 24,93% dari populasi Indonesia, menjadikannya salah satu kelompok generasi terbesar di Indonesia. Kedekatan mereka dengan teknologi juga terlihat dalam penggunaan layanan keuangan digital, termasuk paylater. Namun, tingginya akses belum selalu sejalan dengan pemahaman risikonya. SNLIK 2025 mencatat literasi keuangan kelompok usia 18-25 tahun sebesar 73,22% sementara inklusinya mencapai 89,96%. Pada bulan Februari tahun 2025, OJK juga mencatat TWP90 fintech landing sebesar 2,78% dengan pendanaan bermasalah di dominasi peminjam usia 19-34 tahun.
Dalam konteks Kabupaten Bandung, risiko penggunaan paylater di kalangan Gen Z menjadi penting untuk diperhatikan seiring berkembangnya transaksi digital. Berdasarkan data Dinas Kependudukan dan Pencatatan Sipil Kabupaten Bandung, jumlah Gen Z pada Semester II tahun 2025 mencapai 1.170.386 jiwa atau sekitar 30,85% dari total penduduk. Besarnya jumlah Gen Z ini menjadikan literasi keuangan sebagai isu yang relevan di tengah perkembangan transaksi digital dan belanja daring. Kemudahan menggunakan paylater memang memungkinkan konsumen membeli barang dan membayarnya kemudian. Namun, penggunaan tanpa mempertimbangkan kemampuan finansial dapat mendorong perilaku konsumtif, penumpukan tagihan, dan kesulitan mengelola keuangan. Oleh karena itu, Gen Z di Kabupaten Bandung perlu memahami risiko paylater agar tidak terjebak dalam utang konsumtif.
Data dan Fakta Lokal Resmi tentang Kerentanan Gen Z
Fokus pembahasan pada Gen Z ini didasarkan pada data dan fakta resmi dari lembaga regulator:
1. Perkembangan dan Risiko Kredit Digital
Data OJK menunjukkan bahwa penggunaan layanan fintech dan BNPL terus berkembang di Indonesia, termasuk di kalangan masyarakat usia muda. Pada Februari 2025, TWP90 industri fintech P2P lending tercatat sebesar 2,78%, sementara pembiayaan BNPL oleh perusahaan pembiayaan mencapai Rp8,2 triliun dengan NPF gross sebesar 3,68%. Data tersebut menunjukkan bahwa di tengah meningkatnya penggunaan layanan keuangan digital, masih terdapat risiko keterlambatan atau masalah dalam pembayaran.
2. Kesenjangan Literasi vs. Inklusi (SNLIK OJK & BPS)
Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 menunjukkan adanya kesenjangan antara literasi dan inklusi keuangan pada kelompok usia muda. Pada kelompok usia 18-25 tahun, indeks literasi keuangan tercatat sebesar 73,22%, sedangkan indeks inklusi keuangan mencapai 89,96%. Artinya, akses dan penggunaan layanan keuangan pada kelompok usia tersebut lebih tinggi dibandingkan tingkat pemahaman mereka mengenai produk dan layanan keuangan. Kesenjangan ini menunjukkan pentingnya peningkatan literasi keuangan agar akses terhadap layanan keuangan digital dapat diikuti dengan pemahaman yang memadai mengenai risiko dan kewajiban keuangan.
3. Penggunaan Paylater di Jawa Barat dan Relevansinya bagi Gen Z Kabupaten Bandung
Berdasarkan laporan RRI yang mengutip data Otoritas Jasa Keuangan (OJK) Jawa Barat, pada bulan Desember 2024, Gen Z berusia 18-25 tahun mencakup 26,5% pengguna layanan paylater di Jawa Barat, dengan jumlah akun paylater di tingkat provinsi mencapai 6,1 juta. Sementara itu, berdasarkan Profil Kependudukan Kabupaten Bandung mencapai 1.170.386 jiwa atau sekitar 30,85% dari total penduduk. Kedua data tersebut menunjukkan bahwa penggunaan paylater di kalangan anak muda Jawa Barat relevan untuk menjadi perhatian dalam edukasi keuangan bagi Gen Z di Kabupaten Bandung. Oleh karena itu, data regional ini dapat menjadi konteks untuk membahas pentingnya pemahaman risiko paylater di kalangan Gen Z Kabupaten Bandung.
4. Pengaruh Psikologis FOMO dan Pemasaran Digital
Fear of Missing Out (FOMO) dapat memengaruhi perilaku konsumsi anak muda, terutama ketika mereka melihat tren dan gaya hidup yang ditampilkan di media sosial. Keinginan untuk mengikuti tren dapat mendorong pembelian secara impulsif, termasuk menggunakan fitur paylater. Produk yang sedang populer, seperti minuman kekinian, pakaian, hingga tiket konser, dapat menjadi lebih menarik ketika dipromosikan secara intensif melalui media sosial. Dalam kondisi tersebut, kemudahan paylater dapat membuat konsumen lebih mudah melakukan pembelian meskipun belum memiliki dana yang cukup.
Bagian Mana Saja Kerugiannya?
Ketidaksiapan finansial dapat membawa berbagai dampak negatif bagi kehidupan Gen Z. Masalahnya bukan hanya soal berkurangnya uang untuk kebutuhan sehari-hari, tetapi juga dapat memengaruhi berbagai aspek kehidupan lainnya :
1. Kerugian Finansial (Jebakan Bunga Berbunga dan Multi-Lending)
Pembayaran yang dipecah menjadi cicilan bulanan dapat membuat suatu transaksi terlihat lebih terjangkau. Namun, jika dilakukan berulang kali, akumulasi dari berbagai cicilan kecil dapat meningkatkan beban pembayaran hingga melebihi kemampuan keuangan seseorang. Kondisi tersebut dapat mendorong terjadinya multi-lending, yaitu menggunakan pinjaman baru untuk membayar kewajiban dari pinjaman sebelumnya. Jika terus berlanjut, pola ini dapat membuat beban utang semakin sulit dikendalikan.
2. Kerugian Masa Depan (Riwayat Kredit dalam SLIK OJK)
Riwayat pembayaran kredit tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) OJK. Keterlambatan atau masalah dalam pembayaran dapat memengaruhi kualitas riwayat kredit seseorang. Jika memiliki riwayat kredit yang kurang baik, pengajuan kredit di masa depan, seperti Kredit Pemilikan Rumah (KPR), pinjaman modal usaha, atau fasilitas kredit perbankan lainnya, dapat menjadi lebih sulit.
3. Kerugian Karier dan Pekerjaan
Riwayat kredit yang bermasalah juga dapat menjadi perhatian dalam beberapa proses rekrutmen, terutama pada posisi atau sektor tertentu yang memiliki persyaratan pemeriksaan informasi keuangan. Bagi fresh graduate, kondisi tersebut dapat menjadi salah satu hal yang perlu diperhatikan karena riwayat kredit dapat diperiksa oleh pihak yang melakukan pemeriksaan sesuai dengan ketentuan yang berlaku.
4. Dampak Mental dan Sosial
Laporan pengaduan publik kepada YLKI dan Satgas PASTI OJK menunjukkan adanya keluhan terkait praktik penagihan yang tidak etis, pengenaan denda, serta penggunaan kontak darurat dalam proses penagihan. Kondisi tersebut dapat menimbulkan tekanan dan kecemasan bagi pengguna yang mengalami masalah pembayaran. Jika berlangsung terus-menerus, tekanan tersebut dapat memengaruhi kondisi psikologis dan hubungan sosial pengguna.
Langkah Konkret Memutus Rantai Cicilan
Menghentikan siklus jebakan ini bukan berarti menolak teknologi finansial sepenuhnya, tetapi mengembalikan paylater pada fungsinya sebagai alat untuk mempermudah transaksi, bukan sebagai sarana untuk memenuhi gaya hidup konsumtif:
1. Penerapan Financial Pause (Aturan 48 Jam)
Memberikan jeda selama dua hari sebelum melakukan transaksi nonpokok dengan paylater dapat membantu mengendalikan keinginan untuk melakukan pembelian secara impulsif.
2. Evaluasi Penganggaran (Metode 50/30/20)
Membagi pendapatan secara disiplin: 50% untuk kebutuhan dasar, termasuk pembayaran utang, 30% untuk keinginan, dan 20% untuk tabungan.
3. Mengurangi Aksesibilitas Impulsif
Mematikan pemberitahuan promo belanja, menghapus tautan pembayaran otomatis paylater, dan melakukan detox digital secara rutin.
Mengorbankan kondisi keuangan di masa depan demi kepuasan sesaat dapat menimbulkan masalah yang lebih besar di kemudian hari. Paylater memang menawarkan kemudahan dalam bertransaksi, tetapi penggunaannya tetap perlu disertai pertimbangan atas kemampuan membayar, bunga, biaya, dan riwayat kredit. Karena itu, Gen Z perlu lebih bijak dalam menggunakan paylater dengan membatasi pembelian impulsif, menerapkan jeda sebelum berbelanja, dan mengatur keuangan secara disiplin. Kebebasan finansial bukan hanya tentang kemampuan membeli sesuatu saat ini, tetapi juga tentang memiliki kondisi keuangan yang aman dan terkendali untuk kebutuhan di masa depan.
Baca Juga: Kemacetan Kopo Itu Ada Usainya atau Tidak, sih?
Inovasi teknologi finansial hadir untuk menciptakan kemudahan dalam kehidupan sehari-hari. Melalui edukasi literasi keuangan yang inklusif dan pengendalian diri yang bijak, Gen Z dapat memanfaatkan kemudahan teknologi tanpa harus mengorbankan keamanan finansial mereka di masa depan.
Pada akhirnya, kesadaran finansial menjadi hal penting bagi Gen Z di Kabupaten Bandung dalam menghadapi kemudahan transaksi digital, termasuk penggunaan paylater. Dengan jumlah Gen Z yang mencapai 1.170.386 jiwa berdasarkan data kependudukan Semester II Tahun 2025, edukasi mengenai risiko utang konsumtif perlu menjadi perhatian agar generasi muda mampu mengambil keputusan keuangan secara bijak. Gen Z di Kabupaten Bandung diharapkan tidak hanya mampu mengikuti perkembangan teknologi, tetapi juga memahami batas kemampuan finansialnya, sehingga kemudahan bertransaksi tidak menjadi beban yang menghambat kesejahteraan mereka di masa depan. (*)