WACANA pemindahan payroll Aparatur Sipil Negara (ASN) dari Bank Pembangunan Daerah (BPD) ke bank-bank Himbara (Himpunan Bank Milik Negara yang mencakup Bank Mandiri, Bank Rakyat Indonesia, Bank Negara Indonesia, dan Bank Tabungan Negara) kian santer.
Faktanya, setidaknya sampai September 2026, pemerintah pusat membantah adanya kebijakan nasional untuk memindahkan payroll ASN ke bank Himbara. Di sejumlah daerah, mekanisme yang berjalan juga belum berubah.
Walau begitu, kemungkinan tetap terbuka. Artinya, bisa saja suatu saat, payroll ASN dilakukan lewat bank-bank Himbara.
Bukan cuma rekening gaji
Payroll sesungguhnya buka cuma rekening gaji. Dana yang masuk secara rutin saban bulan menciptakan aktivitas lanjutan, mulai dari tabungan, pembayaran, kartu, kredit konsumtif, KPR, transaksi digital dan berbagai layanan lain.
Karena itu, kehilangan payroll bagi bank daerah -- jika suatu saat benar-benar terjadi -- tidak tepat dihitung hanya dari jumlah rekening yang pindah. Yang lebih penting adalah berapa besar dana murah yang ikut berubah, berapa transaksi yang bergeser, berapa debitur yang tetap bertahan, dan seberapa jauh bank daerah kehilangan kesempatan menawarkan produk lain kepada nasabah.
Dalam sistem perbankan, satu rekening bisa mempunyai nilai ekonomi yang jauh lebih besar daripada angka saldo pada hari tertentu.
Namun begitu, tidak setiap dana payroll otomatis menjadi sumber keuntungan besar. Toh bank tetap harus membayar biaya operasional, menyediakan jaringan, menjaga teknologi, memenuhi ketentuan likuiditas dan permodalan, mengelola risiko kredit, serta mempertahankan nasabah.
Bahkan, dana murah pun baru bernilai ekonomis apabila dapat dikelola secara produktif.
Keunggulan distribusi
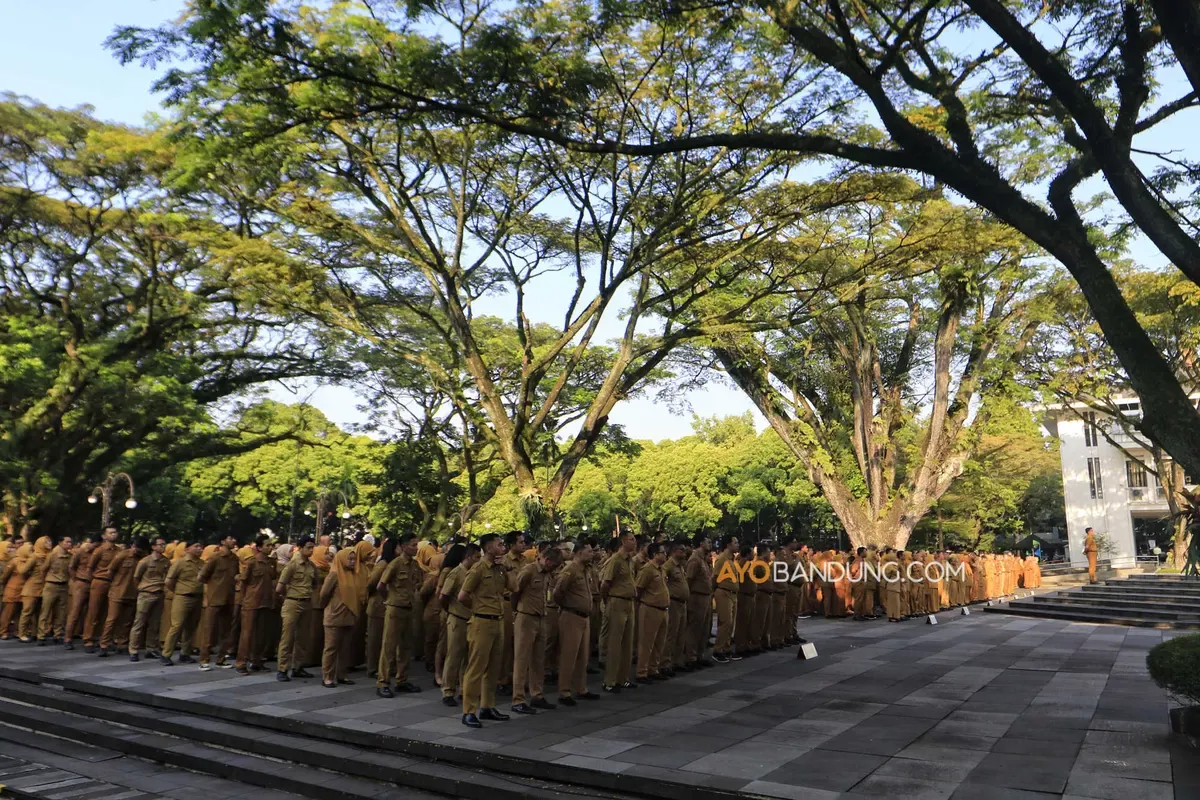
Payroll sendiri bisa dibilang sebagai keunggulan distribusi. Bank mendapatkan hubungan dengan kelompok nasabah yang relatif teridentifikasi, berpendapatan rutin, dan memiliki kebutuhan finansial yang berulang. Keunggulan seperti itu sangat berguna. Masalahnya muncul apabila keunggulan distribusi dianggap sama dengan keunggulan produk.
Bank bisa memiliki jutaan rekening dan tetap belum tentu memiliki loyalitas nasabah. Loyalitas baru terlihat ketika nasabah punya pilihan. Kalau seseorang tetap menggunakan sebuah bank setelah ia bebas memindahkan rekening, itu memberikan informasi yang berbeda dibanding ketika rekening tersebut digunakan karena sistem penggajian.
Karena itu, wacana pemindahan payroll sebenarnya dapat menjadi semacam eksperimen hipotesis alamiah bagi bank milik daerah. Kalau besok atau lusa ASN bebas memilih tanpa keuntungan administratif dari penunjukan bank tertentu, berapa banyak kira-kira yang akan tetap membiarkan rekeningnya di bank daerah?
Masih bertumbuh
Data Otoritas Jasa Keuangan (OJK) menunjukkan bahwa perbankan Indonesia secara keseluruhan masih bertumbuh. Dalam data 2025, kredit dan dana pihak ketiga sama-sama meningkat, dengan dana pihak ketiga (DPK) mencapai Rp9.329 triliun pada Mei 2025.
Pertumbuhan terbesar DPK berasal dari giro, kemudian tabungan dan deposito. Ini memperlihatkan bahwa perebutan dana masyarakat bukan perkara kecil. DPK adalah bahan bakar utama bisnis perbankan.
Bagi bank-bank daerah, persoalannya lebih spesifik. Bank daerah beroperasi di wilayah yang memiliki ekosistem pemerintah, ASN, BUMD, UMKM dan pelaku usaha lokal. Kedekatan dengan pemerintah daerah dapat menjadi keunggulan karena bank memahami karakter ekonomi daerah.
Tetapi, kedekatan yang sama bisa menjadi jebakan apabila hubungan kelembagaan lebih cepat berkembang daripada kemampuan membaca perubahan perilaku nasabah.
Di era digital kiwari, nasabah semakin terbiasa membandingkan layanan hanya dengan beberapa sentuhan di layar. Mereka tidak terlalu peduli apakah sebuah bank berstatus BUMN, BUMD atau swasta ketika aplikasi gagal membuka rekening, transfer bermasalah, antrean panjang, atau pengajuan kredit berbelit.
Status kepemilikan memang penting bagi struktur perusahaan. Namun, bagi nasabah, pengalaman transaksi sering jauh lebih konkret.
Karena itu, tantangan bank-bank daerah bukan sekadar mempertahankan ASN. Tantangannya adalah membuat orang mempunyai alasan untuk tetap memilih bank daerah bahkan ketika tidak ada kewajiban administratif.
Alasan-alasan mungkin bisa berbeda-beda, seperti layanan digital lebih cepat, kredit UMKM lebih memahami karakter usaha lokal, biaya transaksi kompetitif, jaringan kuat, pelayanan manusiawi, atau produk yang memang cocok dengan kebutuhan masyarakat daerah. Tidak perlu semua alasan sekaligus. Tetapi, harus ada alasan kuat yang memang terasakan oleh nasabah.

Otomatis aman
Bank daerah tidak boleh dipandang sebagai perusahaan yang otomatis aman karena dimiliki pemerintah daerah. Tetapi, ia juga tidak bisa diperlakukan persis seperti bank swasta karena memiliki mandat dan ekosistem daerah yang berbeda.
Tantangannya adalah menjaga dua hal sekaligus, yakni tetap mempunyai fungsi pembangunan daerah, tetapi tidak kehilangan disiplin sebagai perusahaan yang harus menghasilkan profit dan mengelola risiko.
Kalau suatu saat kompetisi payroll benar-benar dibuka lebih luas, ukuran keberhasilan bank daerah bukan semata-mata berapa rekening ASN yang berhasil dipertahankan. Ukuran yang lebih sehat adalah apakah sumber pendapatannya semakin beragam, apakah kredit produktif tumbuh, apakah UMKM menjadi nasabah yang berarti, apakah transaksi digital meningkat, apakah biaya operasional terkendali.
Dan yang tidak kalah penting, yakni apakah nasabah bertahan karena memang membutuhkan bank tersebut, dan bukan karena gajinya kebetulan masuk ke sana.
Maka, payroll ASN bisa bermakna dua hal sekaligus, yakni mesin pendapatan dan zona nyaman. Payroll menjadi mesin pendapatan ketika bank mampu mengubah hubungan administratif menjadi hubungan bisnis yang sehat dan produktif. Dan payroll juga bisa berubah menjadi zona nyaman ketika keberadaan nasabah yang relatif pasti membuat perusahaan merasa tidak perlu terlalu keras mencari alasan mengapa nasabah harus tetap memilihnya. (*)